
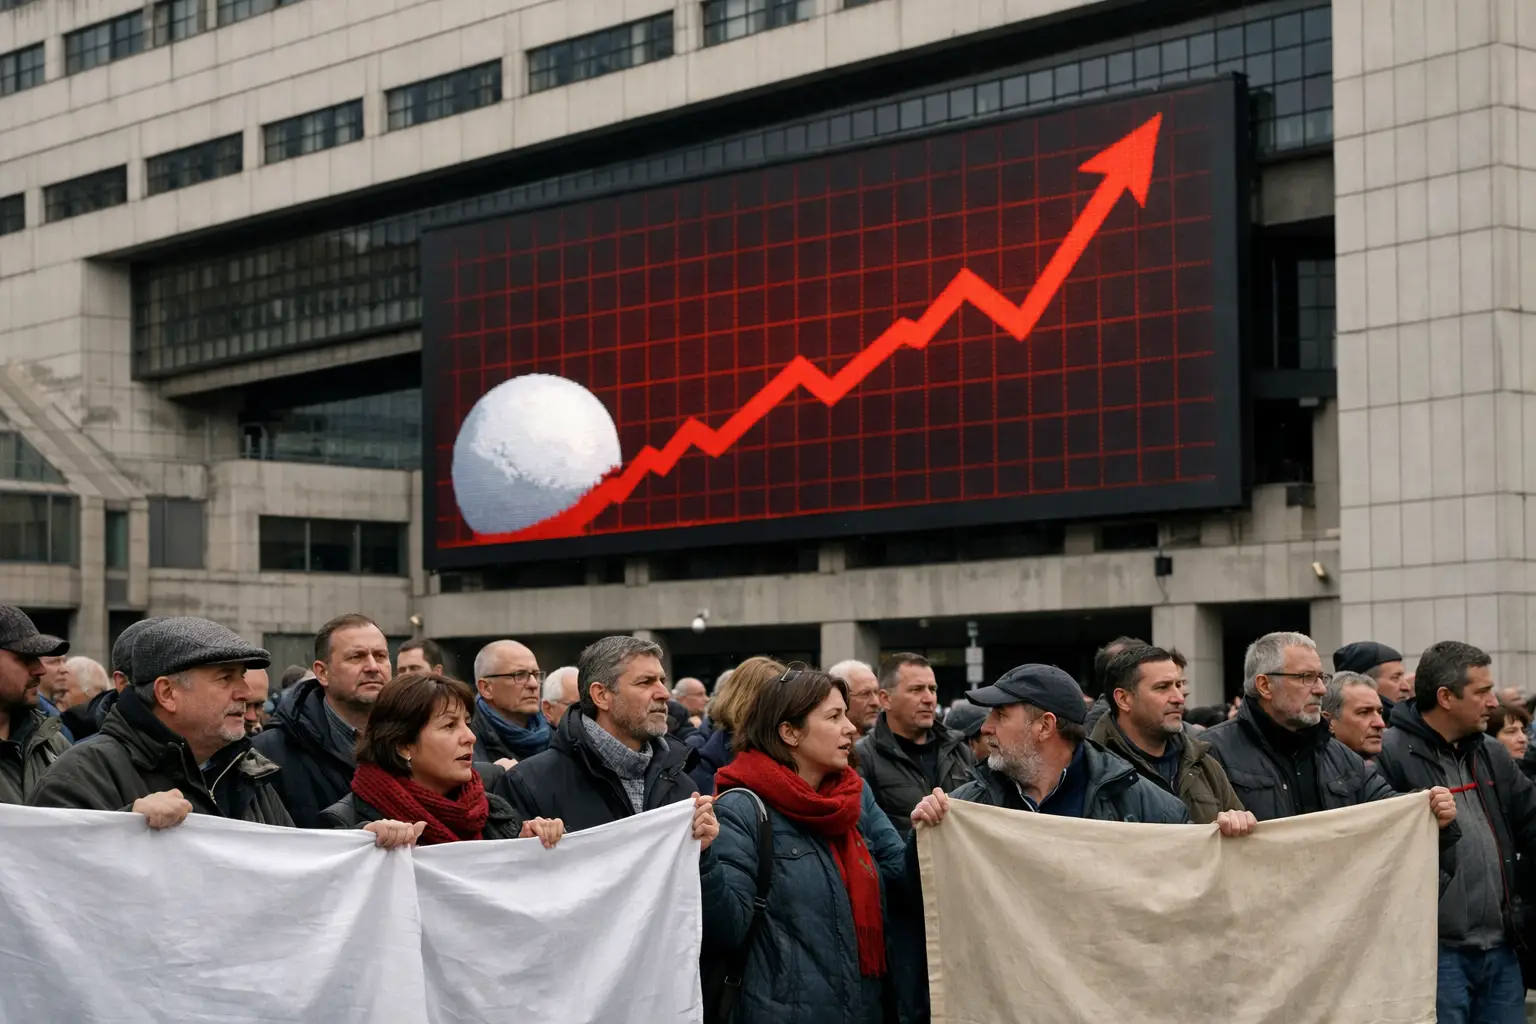
El efecto bola de la deuda describe un proceso en el que los pagos por intereses se acumulan y obligan a un país a endeudarse más para cubrir costes previos. En el contexto de Francia, donde las movilizaciones sociales continúan, esa dinámica financiera se ha convertido en uno de los factores que explican la creciente preocupación por las cuentas públicas y la capacidad del Estado para mantener servicios y transferencias sin recortes abruptos.
El mecanismo es sencillo en su lógica: si el coste de financiar la deuda sube y el país no logra eliminar el déficit primario —es decir, el saldo antes del pago de intereses—, la cantidad destinada a pagar intereses absorbe una porción mayor del presupuesto. A medida que esa porción crece, el Estado necesita emitir más deuda para cubrir pagos y obligaciones, y así se genera un círculo en el que la carga financiera se amplifica con el tiempo.
En la práctica, ese círculo puede limitar la margen de maniobra del Gobierno francés para responder a demandas sociales sin empeorar la sostenibilidad fiscal. Un aumento prolongado del coste de la deuda reduce la capacidad de gasto público y obliga a priorizar partidas presupuestarias, decisiones que suelen tener consecuencias políticas y pueden alimentar las protestas cuando afectan a pensiones, salarios públicos o servicios básicos.
Lo que marcará la evolución del problema son tres variables observables: la trayectoria de los tipos de interés, el resultado del presupuesto primario y las decisiones de política fiscal que adopte el Ejecutivo. El seguimiento de esos indicadores permitirá evaluar si la dinámica de la deuda se modera o, por el contrario, continúa generando presiones que complican la gobernabilidad y la respuesta a las demandas sociales. En ese sentido, la interacción entre finanzas públicas y conflicto social sigue siendo un factor clave para entender la coyuntura económica y política en Francia.